 Prof. Dr. Seyithan Ahmet Ateş
Luftüberlegenheit ist heute schwerer zu erreichen und bietet Soldaten weniger Schutz als früher – Grund dafür ist die neue, drohnengesättigte Luftraumschicht. Die sich ausweitende „Kill Zone“ an der ukrainischen Front, in der sich Soldaten in kleinen Gruppen bewegen und Bodenroboter Verwundete evakuieren und Nachschub liefern, spiegelt diesen Wandel wider.
Zahlreiche Einschätzungen legen nahe, dass Russland bis 2027 in der Lage sein könnte, begrenzte taktische Vorstöße gegen NATO-Mitgliedstaaten durchzuführen, die zugleich der EU angehören. Europa gibt heute mehr für Verteidigung aus als zu jedem anderen Zeitpunkt seit dem Kalten Krieg, doch die tatsächliche militärische Leistungsfähigkeit und Einsatzbereitschaft bleiben weiterhin hinter den Erwartungen zurück.
Kann die EU also diese neue Verteidigungsarchitektur überhaupt aufbauen? Drei zentrale Elemente stechen hervor: die Produktion dieser neuen Technologien, ihre Integration in die Streitkräfte und die Sicherstellung, dass diese Technologien tatsächlich im eigenen Land hergestellt werden.
Fragmentierung der europäischen Verteidigungsindustrie
Mit Blick auf die Produktion zeigen sich in vielen europäischen Ländern erhebliche Anstrengungen – doch eines der zentralen Probleme besteht darin, dass gemeinsame Produktion, wie im Fall von Airbus, nach wie vor selten ist. Die meisten Rüstungsprojekte in Europa sind fragmentiert: Die Länder bevorzugen den Aufbau eigener Systeme und den Einkauf bei lokalen Firmen, statt Ressourcen zu bündeln.
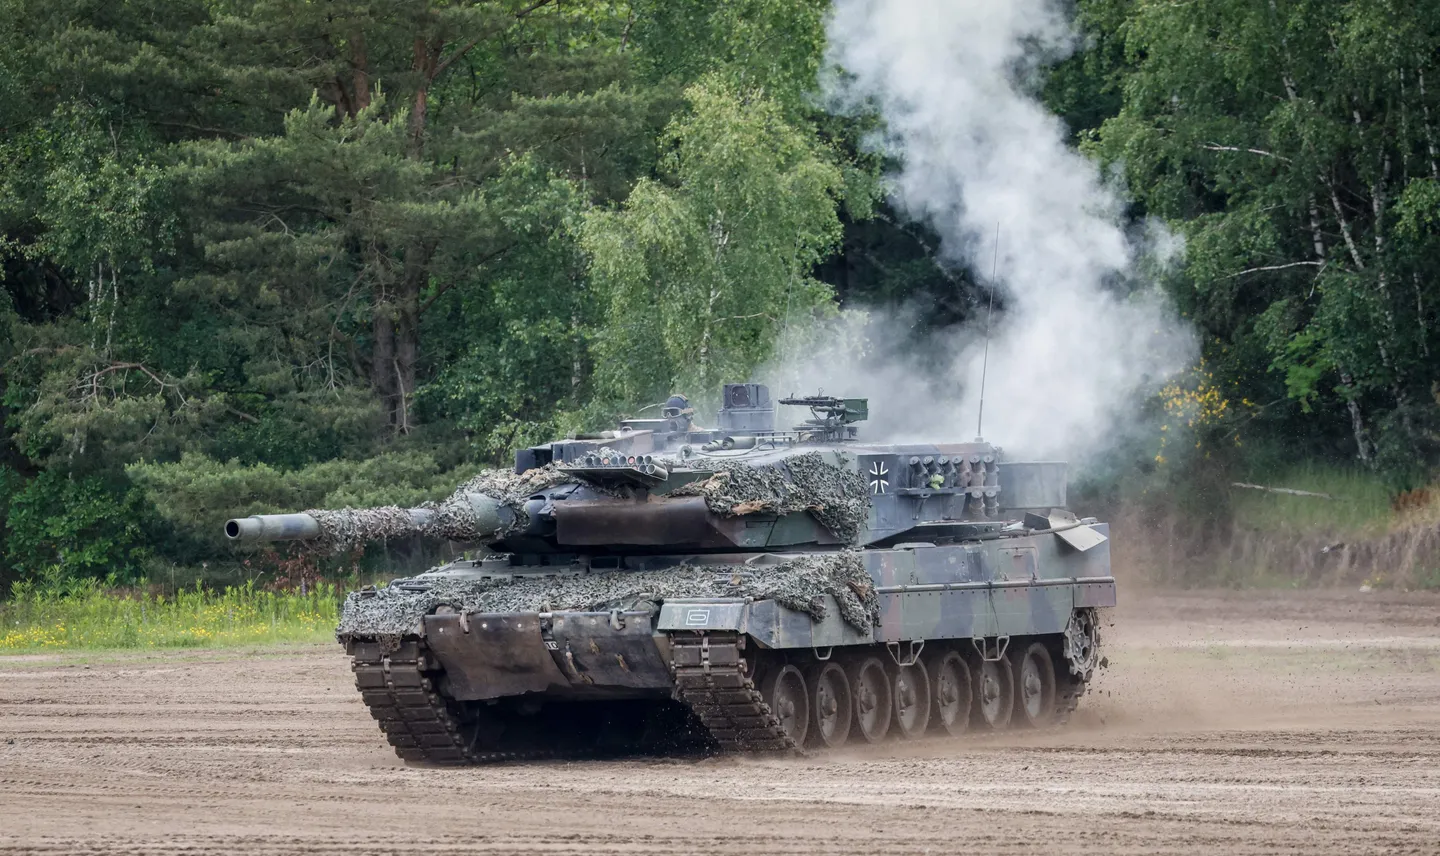
So betreiben die europäischen NATO-Mitglieder derzeit zwölf verschiedene Kampfpanzer-Plattformen, während es in den Vereinigten Staaten nur eine gibt. Thales in Frankreich, Leonardo in Italien und Rheinmetall in Deutschland operieren neben mehr als 2.500 KMU, und jedes Land unterstützt seine eigenen nationalen Rüstungsunternehmen – was zu Ineffizienzen, doppelten Systemen und höheren Preisen führt. Europäische Firmen produzieren 26 Kriegsschiffstypen, 20 Kampfjet-Typen und 15 Panzermodelle, während die USA nur einen einzigen Kampfpanzertyp einsetzen. 2021 wurden nur 18 Prozent der EU-Rüstungskäufe gemeinsam von zwei oder mehr Ländern getätigt.
Dieser Mangel an Konsistenz und Skaleneffekten macht die Beschaffung langsamer und teurer. Ein Bericht des Europäischen Rechnungshofs (ECA), der unabhängigen Finanzkontrollbehörde der EU, stellt fest, dass trotz eines Anstiegs der kombinierten EU-Verteidigungsausgaben um fast 80 Prozent zwischen 2020 und 2025 der Fortschritt dadurch gebremst wird, dass nationale Regierungen individuelle Entscheidungen treffen und es versäumen, ihre Rüstungsprioritäten und -käufe zu koordinieren. Wie der ECA feststellt, folgt die Fähigkeitsplanung in der EU größtenteils einem Bottom-up-Ansatz, bei dem einzelne Länder ihren eigenen Bedarf definieren – und das Fehlen eines wirksamen Top-down-Planungsprozesses auf EU-Ebene, gepaart mit unzureichender Koordination zwischen den verschiedenen EU- und nationalen Finanzierungsströmen, berge das Risiko fragmentierter Investitionen, Doppelungen und Fähigkeitslücken.
Die Abhängigkeit der EU von ausländischen Lieferanten
In den ersten 15 Monaten nach dem russischen Überfall auf die Ukraine bezog die EU 78 Prozent ihrer Rüstungskäufe aus Drittländern.
Die EU-Länder erhöhten ihre Verteidigungshaushalte zwischen 2021 und 2024 um 30 Prozent auf 326 Milliarden Euro – doch nur ein kleiner Teil davon floss in europäisches Rüstungsmaterial. Der Thinktank IRIS stellte fest, dass zwischen Februar 2022 und Juni 2023 78 Prozent der EU-Rüstungskäufe von außerhalb der EU stammten, wobei 63 Prozent allein in die USA gingen. Infolgedessen ist Europas Verteidigungsindustrie deutlich kleiner, als es die Ausgaben vermuten lassen, und bleibt strukturell von amerikanischen Lieferanten abhängig.
Diese Fragmentierung verhindert Skaleneffekte: Kleine Akteure in kleinen Märkten liefern geringe Stückzahlen. 2024 erwirtschaftete Lockheed Martin, der weltweit größte Rüstungskonzern, mehr Gewinn aus Waffenverkäufen als die neun größten europäischen Firmen zusammen.
Über den bloßen Ausbau europäischer Beschaffung hinaus bestehen zudem erhebliche Probleme beim Einkauf und bei der Integration dieser Technologien sowie bei der Sicherstellung, dass sie tatsächlich im eigenen Land hergestellt werden.
Schrumpfende Produktionskapazitäten


Europas Produktionskapazitäten im Verteidigungsbereich stagnierten infolge der sinkenden Nachfrage nach dem Kalten Krieg, was letztlich zu einem Kapazitätsverlust führte. Dies führte allmählich zur Erosion des vollständigen Ökosystems kleiner Zulieferer sowie mittlerer und großer Unternehmen.
In vielen Fällen bedeutete dies stark reduzierte Produktionskapazitäten sowohl bei den großen Originalherstellern als auch bei den kleineren und mittleren Unternehmen in der Lieferkette – bedingt unter anderem durch einen „exquisiten“ Ansatz bei der Ausrüstungsentwicklung und kleine Produktionsserien.
Das erschwert eine rasche Expansion erheblich. Eine Welle neuer Aufträge mag Herstellern zwar Vertrauen geben, dass sich Investitionen lohnen und ihre Bilanzen verbessern – doch es dauert weiterhin, bis das gewünschte Produktionsniveau erreicht ist, da Unternehmen um qualifizierte Arbeitskräfte und Materialien konkurrieren, sowohl untereinander als auch mit dem zivilen Sektor, national wie international.
Eine weitere Dimension des Problems ist das Fehlen eines umfassenden industriellen Ökosystems sowie Engpässe in der Lieferkette bei KMU, Arbeitskräften und Ressourcen – einschließlich seltener Erden, kritischer Rohstoffe und Stahl. Europas Abhängigkeit von ausländischen Mikrochips, kritischen Rohstoffen und sogar Stahl bedeutet, dass Lieferkettenstörungen – wie die jüngsten chinesischen Exportbeschränkungen für seltene Erden – die Produktion zum Erliegen bringen können.
Das europäische Dilemma: Eigenständig, aber unterlegen?
Ein weiteres Dilemma für die EU ist die anhaltende Debatte unter den Mitgliedstaaten darüber, ob man sich von der amerikanischen Dominanz in der Verteidigungsindustrie lösen sollte – angesichts der Tatsache, dass aktuelle EU-Systeme im Vergleich zu ihren US-Pendants als unterlegen gelten.
Mehrere europäische Rüstungsunternehmen argumentieren, dass die Nutzung unterlegener europäischer Technologie den Kontinent in Wirklichkeit einem größeren Risiko aussetzen würde – sie schätzen, dass die USA einen Vorsprung von acht bis zehn Jahren bei Cloud- und KI-Verteidigungsplattformen haben.
Während Europa im Angesicht russischer Bedrohungen und eines zunehmend transaktional agierenden Washingtons zur Aufrüstung eilt, räumen Sicherheitsbeamte ein, dass die Abhängigkeit von Unternehmen wie Google, Amazon und Microsoft selbst eine geopolitische Schwachstelle darstellt. Als Reaktion darauf hat die Europäische Kommission ein neues Gesetz vorgeschlagen, das den Einsatz ausländischer Technologie in den sensibelsten europäischen Systemen untersagen würde. Dennoch, wie ein Beamter es formulierte: „Wir kaufen immer noch viel amerikanisches Gerät, ganz einfach, weil wir weniger sicher wären, wenn wir es nicht täten.“
Einige Schritte sind bereits im Gange: Der europäische Luft- und Raumfahrt- sowie Verteidigungskonzern Airbus kündigte im Juli an, einige seiner kritischsten Anwendungen vom US-Cloud-Anbieter AWS zum französischen Anbieter Scaleway zu verlagern.
Fazit
Europas verteidigungspolitische Ambitionen und seine industrielle Realität ziehen in unterschiedliche Richtungen. Die Ausgaben sind sprunghaft gestiegen, und der politische Wille zur Aufrüstung ist real – doch Fragmentierung, doppelte Plattformen und der Reflex zur nationalen statt gemeinsamen Beschaffung bedeuten, dass höhere Budgets bislang nicht in einen proportionalen Zuwachs an Leistung und Einsatzbereitschaft übersetzt wurden. Die drei Bedingungen, die die EU erfüllen muss – Produktionsskalierung, Integration neuer Technologien in ihre Streitkräfte und echte einheimische Fertigung – sind bislang nur teilweise erfüllt, und Fortschritte bei einer garantieren keine Fortschritte bei den anderen.
Solange europäische Regierungen nicht bereit sind, ihre Beschaffung zu koordinieren, ihre Industriebasis zu konsolidieren und die kurzfristigen Kosten für den Aufbau einheimischer Fähigkeiten zu tragen, dürfte die Kluft zwischen Europas großen verteidigungspolitischen Ambitionen und seiner industriellen Umsetzungsfähigkeit bestehen bleiben.